Trong bối cảnh hội nhập kinh tế quốc tế ngày càng sâu rộng, hệ thống các tổ chức tín dụng (TCTD) có nguy cơ đối mặt với nhiều loại rủi ro, gây ảnh hưởng tiêu cực không chỉ đối với từng TCTD riêng lẻ mà có thể ảnh hưởng lan truyền tới cả hệ thống. Trong số các công cụ, biện pháp quản lý rủi ro trong hệ thống các TCTD, bảo hiểm tiền gửi đóng vai trò rất quan trọng.

Hoạt động ngân hàng đối mặt với nhiều rủi ro
Việt Nam đang chứng kiến nhiều sự đổi thay lớn và tích cực của nền kinh tế, trong đó tài chính-ngân hàng là một trong những lĩnh vực có độ mở lớn nhất, ngày càng hội nhập sâu rộng với hệ thống tài chính thế giới. Tuy nhiên, song song đó, khi gánh nặng vốn cho nền kinh tế vẫn còn đè lên vai hệ thống ngân hàng đã khiến cho hoạt động ngân hàng đối mặt với nhiều rủi ro. Đã từng có TCTD đã rơi vào trạng thái thiếu thanh khoản và cần sự trợ giúp của Ngân hàng Nhà nước.
Trong bối cảnh đó, các ngân hàng thương mại Việt Nam đã có những thay đổi khá căn bản trong hoạt động quản lý rủi ro, tập trung vào xây dựng văn hóa quản trị rủi ro cũng như áp dụng các tiêu chuẩn quốc tế. Hiện nay, việc xây dựng văn hóa quản trị rủi ro của các ngân hàng thương mại là khá chủ động, cùng với nâng cao nhận thức của không chỉ các lãnh đạo mà của từng nhân viên ngân hàng về quản trị rủi ro. Điều này giúp ngân hàng xây dựng được các quy định phù hợp để phòng ngừa sớm và có phương án đối phó với những rủi ro ngày càng đa dạng, đảm bảo không có những tổn thất bất ngờ ngoài dự kiến đối với hoạt động kinh doanh của ngân hàng.
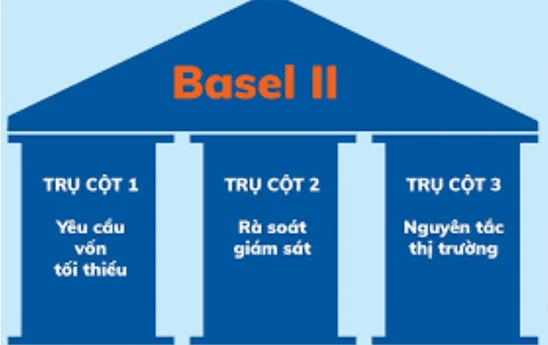
Bên cạnh đó, xây dựng mô hình quản trị rủi ro theo chuẩn mực quốc tế Basel II cũng trở nên cấp thiết. Ngày 30/12/2016, Ngân hàng Nhà nước đã ban hành Thông tư 41/2016/TT-NHNN quy định tỷ lệ toàn vốn đối với ngân hàng, chi nhánh ngân hàng nước ngoài (Thông tư 41) để hướng dẫn Trụ cột I (theo phương pháp tiêu chuẩn) và Trụ cột III của Chuẩn mực vốn Basel II. Hiện nay, 86% ngân hàng thương mại, chi nhánh ngân hàng nước ngoài áp dụng tỷ lệ an toàn vốn theo Thông tư 41 và đến tháng 1/2023 các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài còn lại sẽ áp dụng Thông tư 41 trong việc xác định tỷ lệ an toàn vốn.
Ngày 18/5/2018, Ngân hàng Nhà nước cũng đã ban hành Thông tư 13/2018/TT-NHNN quy định hệ thống kiểm soát nội bộ của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài để hướng dẫn Trụ cột II (quy trình đánh giá nội bộ mức đủ vốn - ICAAP) của Chuẩn mực vốn Basel II cho các ngân hàng thực hiện từ tháng 1/2021.
Với việc thực hiện đầy đủ các trụ cột của Chuẩn mực vốn Basel II theo các Thông tư của Ngân hàng Nhà nước, sự lành mạnh về tài chính, năng lực quản lý rủi ro của các ngân hàng Việt Nam đã được cải thiện đáng kể, góp phần tăng cường khả năng chống chịu trước cú sốc của nền kinh tế như đại dịch Covid - 19, các biến động tiêu cực, bất ổn bên ngoài diễn ra trong thời gian vừa qua.
Công cụ bảo hiểm tiền gửi được sử dụng linh hoạt và hiệu quả
Những biện pháp trên đã đem đến một số thay đổi khá tích cực trong văn hóa quản trị rủi ro của các ngân hàng thương mại Việt Nam, nhưng vẫn dừng lại ở góc độ từng ngân hàng riêng lẻ. Dưới góc độ phòng ngừa và quản lý rủi ro hệ thống, bảo hiểm tiền gửi là một công cụ được sử dụng khá linh hoạt và hiệu quả, nhưng vẫn chưa phát huy hết khả năng của mình, đặc biệt trong quá trình tái cấu trúc hệ thống ngân hàng. Chính vì vậy, nâng cao nhận thức về vai trò và tầm quan trọng của công cụ bảo hiểm tiền gửi, đặc biệt trong bối cảnh hệ thống các TCTD Việt Nam đang hội nhập ngày càng sâu rộng trở nên hết sức cần thiết. Chi trả tiền bảo hiểm đã thể hiện được vai trò của Bảo hiểm tiền gửi Việt Nam (DIV) trong việc bảo vệ quyền và lợi ích hợp pháp cho người gửi tiền, tạo lập được niềm tin của người dân, góp phần ổn định chính trị, trật tự xã hội và ngăn ngừa ảnh hưởng rủi ro đổ vỡ dây chuyền trong hoạt động của hệ thống các TCTD.
DIV là tổ chức tài chính Nhà nước với các nghiệp vụ chính: Cấp giấy chứng nhận BHTG; thu phí BHTG; giám sát từ xa; kiểm tra định kì; hỗ trợ tài chính; chi trả; thu hồi nợ và thanh lý tài sản đảm bảo; đầu tư tài chính… Từ đó, củng cố niềm tin của người gửi tiền; góp phần duy trì an toàn hệ thống. Khi mà hệ thống các TCTD của Việt Nam đang gặp phải không ít những thách thức bởi hội nhập quốc tế, đặc biệt dưới góc độ quản lý rủi ro, vai trò của DIV ngày càng được thể hiện rõ rệt hơn ở những điểm sau:
Thứ nhất, về phương diện duy trì an toàn hệ thống, DIV thông qua các nghiệp vụ kiểm tra, giám sát hoạt động của các tổ chức tham gia bảo hiểm tiền gửi, nhằm phát hiện những dấu hiệu của các hoạt động có rủi ro cao, những tổ chức vi phạm các quy định của nhà nước. Trên cơ sở đó, DIV đã xây dựng, đề xuất, kiến nghị các phương án giải quyết phù hợp hoặc báo cáo NHNN để có những biện pháp xử lý thích hợp.
Đến nay, DIV đang bảo vệ tiền gửi của người gửi tiền tại 1.283 tổ chức tham gia bảo hiểm tiền gửi, bao gồm 97 ngân hàng và chi nhánh ngân hàng nước ngoài, 1.181 quỹ tín dụng nhân dân, 1 ngân hàng hợp tác xã và 4 tổ chức tài chính vi mô. Các tổ chức này đều được cấp Chứng nhận tham gia bảo hiểm tiền gửi, được tính và thu phí theo đúng quy định của pháp luật. DIV thường xuyên thực hiện giám sát định kỳ hàng tháng, quý, năm đối với 100% tổ chức tham gia bảo hiểm tiền gửi. Ngoài ra, DIV thực hiện kiểm tra đột xuất đối với những tổ chức tham gia bảo hiểm tiền gửi yếu kém, có dấu hiệu rủi ro, vi phạm quy định được giám sát từ xa. Ngoài ra, để tham gia có hiệu quả vào quá trình tái cơ cấu các TCTD yếu kém, DIV còn triển khai các nhiệm vụ: cho vay đặc biệt đối với các TCTD được kiểm soát đặc biệt, tham gia xây dựng phương án phá sản TCTD được kiểm soát đặc biệt, tham gia đánh giá tính khả thi của phương án phục hồi quỹ tín dụng nhân dân; thực hiện tuyên truyền, phổ biến chính sách bảo hiểm tiền gửi đa dạng qua nhiều kênh, phương tiện thông tin đại chúng nhằm nâng cao nhận thức công chúng; tích cực tham gia quá trình thanh lý tài sản của các tổ chức tham gia bảo hiểm tiền gửi thuộc diện phải chi trả nhằm tối đa hóa giá trị thu hồi.
Thứ hai, trong công tác phòng ngừa rủi ro hệ thống, DIV luôn có động thái tích cực, phối hợp với Ngân hàng Nhà nước và các tổ chức tham gia bảo hiểm tiền gửi để khắc phục kịp thời các sự cố, từ đó đảm bảo sự ổn định của cả hệ thống tài chính ngân hàng.
Trong hơn 20 năm hoạt động, DIV đã tiến hành chi trả bảo hiểm tiền gửi cho người gửi tiền tại 39 quỹ tín dụng nhân dân trên địa bàn 11 tỉnh, thành phố cho 1.793 người được bảo hiểm tiền gửi với số tiền 26,78 tỷ đồng. Trong đó, DIV trực tiếp thực hiện chi trả 34 quỹ tín dụng nhân dân, ủy quyền cho TCTD thực hiện chi trả 5 quỹ tín dụng nhân dân. Nhìn chung, việc chi trả bảo hiểm tiền gửi bằng cả 2 hình thức trực tiếp và ủy quyền đều được thực hiện một cách chính xác và kịp thời, đã bảo vệ quyền lợi hợp pháp cho người gửi tiền, góp phần quan trọng ổn định an ninh trật tự và an toàn xã hội tại các địa phương có quỹ tín dụng nhân dân bị đổ vỡ, tham gia giải quyết dứt điểm việc xử lý pháp nhân đối với các quỹ tín dụng nhân dân gặp khó khăn kéo dài không thể khắc phục.
Thứ ba, về phương diện củng cố niềm tin của người gửi tiền, hiện DIV chỉ chấp nhận chi trả các khoản tiền gửi bằng VND tại các tổ chức tham gia bảo hiểm tiền gửi. Đây cũng là một trong những yếu tố góp phần chống đô la hóa, nâng cao niềm tin của người dân đối với đồng tiền quốc gia. Không những thế, giải pháp này sẽ góp phần giảm thiểu rủi ro tỷ giá do sự mất cân xứng về loại tiền giữa tài sản và nguồn cho hệ thống ngân hàng Việt Nam.

Không thể phủ nhận nỗ lực của DIV trong thời gian qua đã góp phần quan trọng trong việc đảm bảo an toàn hệ thống tài chính - ngân hàng, gia tăng lòng tin của người dân. Nhưng hoạt động của DIV vẫn chưa thật sự nổi bật, vai trò của DIV chưa được thể hiện rõ rệt trong quá trình tái cơ cấu các TCTD. Hoạt động giám sát, kiểm tra của DIV đối với các tổ chức tham gia bảo hiểm tiền gửi chưa thực sự đạt được hiệu quả như mong đợi.
Nhằm nâng cao hơn nữa vai trò trong quản lý rủi ro cho hệ thống các TCTD và tham gia tích cực vào quá trình cơ cấu lại các TCTD yếu kém, cần chú ý các vấn đề sau: Nâng hạn mức chi trả BHTG; tăng cường công tác phối hợp giữa DIV với Bộ tài chính, Ngân hàng nhà nước trong việc trao đổi, xử lý các thông tin, tình huống; tham gia vào công cuộc cơ cấu lại các TCTD yếu kém; thực hiệm giảm sát rủi ro các tổ chức tham gia bảo hiểm tiền gửi theo chuẩn mực quốc tế để cảnh báo sớm những hoạt động có nguy cơ gây rủi ro; phân công công tác giám sát của DIV, tránh sự chồng chéo với các cơ quan, bộ ngành khác có cùng chức năng.
Hội nhập quốc tế mở ra nhiều cơ hội cho các TCTD trong nước được trao đổi, học hỏi kinh nghiệm cũng như chuyển giao công nghệ mới từ các ngân hàng nước ngoài. Tuy nhiên, khi hội nhập càng sâu rộng, nguy cơ xảy ra rủi ro hệ thống có xu hướng gia tăng do các mối liên kết giữa các TCTD càng trở nên chặt chẽ thông qua các hoạt động đầu tư, sở hữu chéo. Chính vì vậy, DIV cần phát huy hơn nữa vai trò ổn định niềm tin khách hàng và tập trung chú trọng thực hiện tốt công tác quản lý rủi ro, góp phần ổn định hệ thống các TCTD.
Theo DIV