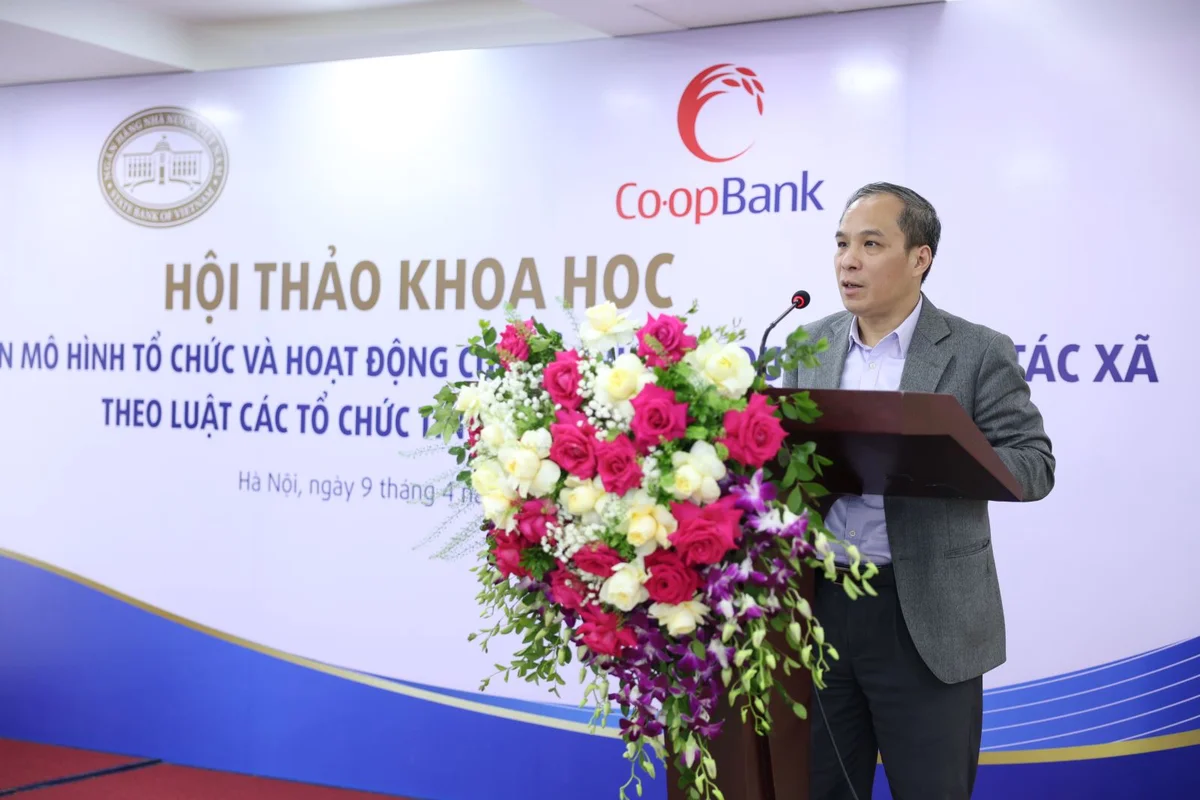
Phó Thống đốc Ngân hàng Nhà nước Đoàn Thái Sơn phát biểu tại hội thảo.
Phát biểu tại Hội thảo, Phó Thống đốc Ngân hàng Nhà nước Đoàn Thái Sơn cho biết, từ khi thành lập năm 1993 đến nay, hệ thống tổ chức tín dụng là hợp tác xã đã lớn mạnh không ngừng, đóng góp tích cực vào phát triển kinh tế-xã hội, đặc biệt tại khu vực nông nghiệp, nông thôn.
Tính đến cuối năm 2024, hệ thống này bao gồm Co-opBank và 1.180 Quỹ tín dụng nhân dân với tổng tài sản hơn 253.000 tỷ đồng, hoạt động tại 57/63 tỉnh, thành phố, phục vụ gần 2 triệu thành viên là cá nhân, hộ gia đình ở vùng sâu, vùng xa.
Luật Các tổ chức tín dụng 2024, có hiệu lực từ ngày 1/7/2024, một lần nữa khẳng định mô hình hợp tác xã là nền tảng hoạt động của Co-opBank và Quỹ tín dụng nhân dân.
Theo đó, Co-opBank giữ vai trò ngân hàng của toàn hệ thống Quỹ tín dụng nhân dân, là đầu mối điều tiết vốn và hỗ trợ tài chính. Tuy nhiên, thách thức lớn đặt ra là làm thế nào để hệ thống này hoạt động an toàn, tuân thủ tôn chỉ, mục đích, đồng thời phát huy hiệu quả thực tiễn.
Trên cơ sở đó, Phó Thống đốc Đoàn Thái Sơn đề nghị đánh giá toàn diện cả về lý luận và thực tiễn mô hình tổ chức tín dụng là hợp tác xã, qua đó đề xuất giải pháp khả thi để nâng cao hiệu quả hoạt động, nhất là trong bối cảnh chuyển đổi số và gia tăng cạnh tranh.
Nêu ý kiến tham luận tại hội thảo, TS Cấn Văn Lực, chuyên gia Kinh tế trưởng BIDV kiêm Giám đốc Viện Đào tạo và Nghiên cứu BIDV, cho biết, tổ chức tín dụng là hợp tác xã, là mắt xích quan trọng trong hệ thống tài chính quốc gia. Hệ thống Quỹ tín dụng nhân dân đã khẳng định là kênh huy động và dẫn vốn hiệu quả, trực tiếp khai thác nguồn lực nhàn rỗi trong dân cư và cung ứng vốn cho sản xuất kinh doanh, tiêu dùng.
Theo TS Cấn Văn Lực, việc huy động và cung ứng vốn thông qua tổ chức tín dụng là hợp tác xã không chỉ góp phần phát triển nông nghiệp, nông thôn mà còn thúc đẩy các chương trình nông thôn mới, tạo việc làm và giảm nghèo bền vững tại địa phương. Đặc biệt, hệ thống này góp phần đáng kể vào việc giảm tín dụng đen, nhất là ở khu vực nông thôn, miền núi, nơi người dân còn khó tiếp cận vốn ngân hàng.

Ông Nguyễn Quốc Cường, Chủ tịch Hội đồng quản trị Co-opBank chia sẻ tại hội thảo.
Tuy nhiên, nghịch lý đang tồn tại là mạng lưới rộng khắp nhưng quy mô tổ chức tín dụng là hợp tác xã lại rất nhỏ bé trong hệ thống ngân hàng, tổng tài sản của hệ thống chỉ chiếm 1,15%, vốn điều lệ chiếm 0,73% toàn ngành ngân hàng.
Dư nợ tín dụng của các Quỹ tín dụng nhân dân giai đoạn 2022-2024 tăng trưởng thấp, chưa tương xứng với tiềm năng. Chỉ khoảng 10% hợp tác xã tiếp cận được vốn từ Quỹ Hỗ trợ phát triển hợp tác xã, và chưa đến 1% hợp tác xã vay vốn từ các tổ chức tín dụng, đặc biệt là hợp tác xã nông nghiệp.
TS Cấn Văn Lực cho rằng, nguyên nhân chủ yếu đến từ việc thiếu tài sản đảm bảo, phương án kinh doanh chưa khả thi và năng lực quản lý còn hạn chế. Bản thân các tổ chức tín dụng là hợp tác xã cũng đang gặp không ít khó khăn: công nghệ lạc hậu, sản phẩm dịch vụ chưa phong phú, tính liên kết hệ thống lỏng lẻo.
Cùng với đó, một số Quỹ tín dụng nhân dân tại địa phương hoạt động kém hiệu quả, tiềm ẩn rủi ro thanh khoản do tỷ lệ cho vay/huy động cao. Công tác kiểm soát nội bộ yếu, chưa phát hiện kịp thời vi phạm, trong khi năng lực quản trị và đạo đức nghề nghiệp tại một số nơi còn hạn chế.

TS Cấn Văn Lực, chuyên gia Kinh tế trưởng BIDV kiêm Giám đốc Viện Đào tạo và Nghiên cứu BIDV chia sẻ tại hội thảo.
Ngoài ra, hệ thống công nghệ thông tin chưa đồng bộ, khiến việc quản lý và giám sát gặp khó khăn. Vai trò của Hiệp hội Quỹ tín dụng nhân dân trong hỗ trợ kết nối và tư vấn cho các Quỹ tín dụng nhân dân cũng chưa được phát huy tối đa.
Mặt khác, niềm tin của khách hàng và thành viên bị ảnh hưởng khi xảy ra sai phạm ở một số Quỹ tín dụng nhân dân, ảnh hưởng tới uy tín chung của cả hệ thống.
Mặc dù vậy, theo TS Cấn Văn Lực, cơ hội phát triển của tổ chức tín dụng là hợp tác xã trong thời gian tới còn rất lớn, tập trung trong 3 điểm chính.
Thứ nhất, hành lang pháp lý cho hoạt động của Quỹ tín dụng nhân dân đang ngày càng được quan tâm, thúc đẩy.
Thứ hai, theo thống kê, có khoảng gần 60% dân số và lao động của Việt Nam vẫn đang sống ở các vùng nông thôn và tham gia trong lĩnh vực nông nghiệp; 30% lực lượng lao động của Việt Nam có tài khoản ngân hàng và tỷ lệ này giảm xuống 20-25% tại khu vực nông thôn.
Những con số này cho thấy yêu cầu về phát triển tài chính toàn diện tại Việt Nam rất lớn và trên thực tế Chính phủ đã ban hành chiến lược quốc gia về phát triển tài chính toàn diện (2020). Trong chiến lược này, Quỹ tín dụng nhân dân có vai trò không thể thay thế.
Thứ ba, trong xu hướng chuyển đổi số, chuyển đổi xanh, các công nghệ mới giúp tăng khả năng tiếp cận vốn, nâng cao hiệu quả hoạt động, hạ thấp các rào cản về địa lý, giảm chi phí, mở ra các nguồn lực tăng trưởng mới, phương thức kinh doanh mới, hỗ trợ quản lý, quản trị tốt hơn.
Xu hướng xanh hóa cũng mở ra cơ hội tiếp cận nguồn vốn mới, kể cả từ quốc tế, quỹ đầu tư. Những lợi ích này đang được tận dụng rất tốt ở không chỉ các ngân hàng, công ty bảo hiểm, chứng khoán... mà còn cả các Quỹ tín dụng nhân dân trên thế giới. Nếu tận dụng thành công cơ hội này, Quỹ tín dụng nhân dân Việt Nam sẽ có bước đột phá trong hoạt động.
Đưa ra kiến nghị, đối với Ngân hàng Nhà nước, TS Cấn Văn Lực cho rằng cần tiếp tục hoàn thiện khuôn khổ pháp lý, quy định về an toàn hoạt động, quản lý, điều hành, quản trị rủi ro và các quy định khác đối với hệ thống tổ chức tín dụng là hợp tác xã phù hợp với Luật Tổ chức tín dụng mới; đổi mới cơ chế quản lý, giám sát hệ thống Quỹ tín dụng nhân dân theo hướng phân cấp quy mô tài sản, điều kiện quản trị rủi ro và năng lực cán bộ.
Đồng thời, tăng cường và nâng cấp cơ sở hạ tầng công nghệ thông tin, hệ thống thông tin báo cáo và quản lý của Ngân hàng Nhà nước để quản lý tập trung, có hiệu quả, giám sát đầy đủ, kịp thời phát hiện, ngăn chặn và cảnh báo các vi phạm trong hoạt động của các Quỹ tín dụng nhân dân.
Cùng với đó là triển khai quyết liệt các giải pháp cơ cấu lại hệ thống Quỹ tín dụng nhân dân theo định hướng, chính sách của Đảng và Nhà nước; tập trung xử lý theo thẩm quyền các Quỹ tín dụng nhân dân yếu kém bằng các hình thức sáp nhập, hợp nhất, giải thể bằng một số biện pháp khác theo đúng quy định của pháp luật, trên nguyên tắc bảo đảm quyền lợi chính đáng của người gửi tiền và an toàn hệ thống.
Đối với Ngân hàng Hợp tác xã cần nâng cao vai trò đầu mối thông qua việc tăng cường năng lực tài chính, đầu tư đổi mới công nghệ; đồng thời, tạo cơ chế thuận lợi hỗ trợ nguồn vốn để điều hòa thanh khoản cho các Quỹ tín dụng nhân dân và tăng cường trách nhiệm, sự giám sát của các Quỹ tín dụng nhân dân đối với Ngân hàng Hợp tác xã để phát huy tốt vai trò điều hòa vốn và tăng tính liên kết hệ thống.
Bên cạnh đó, Ngân hàng Hợp tác xã cần tiếp tục cải tiến quy trình, cách thức điều hòa vốn hiệu quả (thí dụ không áp dụng một mức lãi suất vay cho tất cả các quỹ mà nên áp dụng mức lãi suất khác nhau đối với các nhóm Quỹ tín dụng nhân dân, tùy vào chất lượng, quy mô của quỹ đó).