Theo TS. Châu Đình Linh, giảng viên trường Đại học Ngân hàng TP.HCM, các công ty tài chính cần nhìn nhận và tự thay đổi mình từ mô hình kinh doanh, sản phẩm, quản trị sao cho cân bằng giữa lợi ích khách hàng và rủi ro của công ty. Có như vậy mới không bị đánh đồng với các đơn vị cầm đồ, app cho vay biến tướng tín dụng đen.
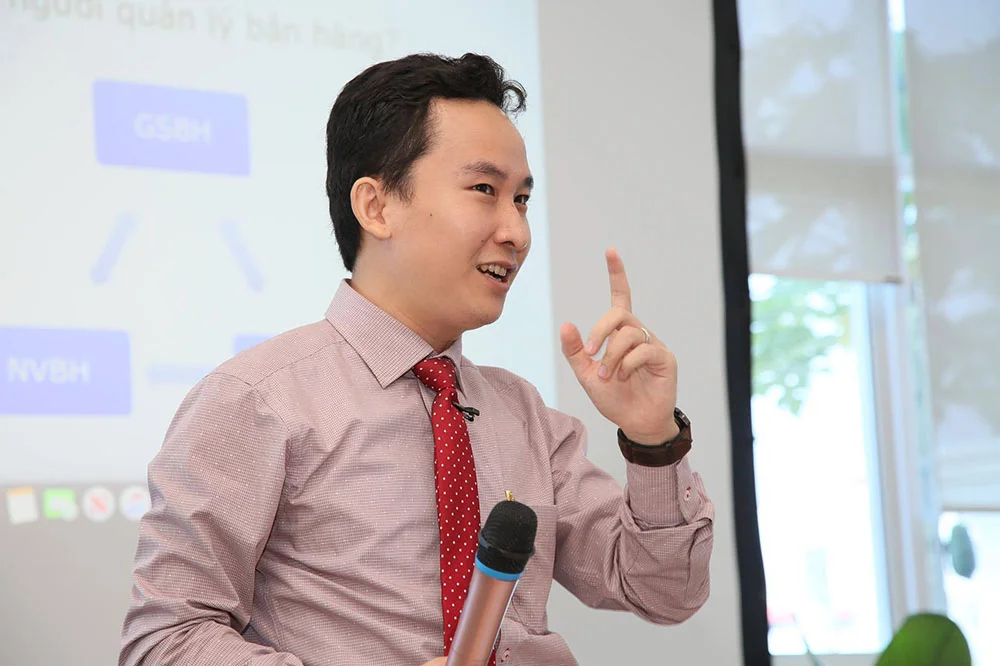
TS. Châu Đình Linh
Ông đánh giá thế nào về vai trò của các công ty tài chính?
Trong những năm gần đây, tài chính tiêu dùng tại Việt Nam đã phát triển mạnh mẽ, trở thành một kênh dẫn vốn hiệu quả và tiềm năng trên thị trường tài chính. Đối với người dân, rất nhiều người có nhu cầu vay vốn, đặc biệt là vay tiêu dùng. Hiện tại, Việt Nam đang có trên 50 triệu dân ở trong độ tuổi dân số vàng. Đây là nhóm khách hàng có nhu cầu tiêu dùng cao nhất, nhưng với nhiều người, thu nhập chưa đủ để bù đắp chi tiêu, vì thế tín dụng tiêu dùng sẽ là giải pháp tốt để họ thoả mãn nhu cầu chi tiêu, nâng cao chất lượng cuộc sống.
Hiện tín dụng tiêu dùng của các công ty tài chính đã vươn đến các phân khúc khách hàng đại chúng chưa hoặc khó tiếp cận dịch vụ ngân hàng. Họ là những người lịch sử tín dụng hạn chế, mức thu nhập trung bình hoặc thấp, kém ổn định, không có tài sản đảm bảo… Đặc biệt các công ty tài chính đã góp phần mở rộng khả năng tiếp cận tín dụng của khách hàng ở vùng nông thôn, vùng sâu, vùng xa; hạn chế tình trạng “tín dụng đen”, cho vay nặng lãi ở các địa bàn này, qua đó thực hiện chiến lược tài chính toàn diện, ổn định kinh tế và công bằng xã hội.
Thế nhưng hiện nhiều người chưa phân biệt được sự khác nhau giữa các công ty tài chính tiêu dùng được NHNN cấp phép với những công ty tài chính mạo danh, không hoạt động theo luật định. Thực trạng này ảnh hưởng ra sao đối với tài chính tiêu dùng, thưa ông?
Bên cạnh các công ty tài chính chính thống thì trên thị trường đang tồn tại những công ty tài chính không chính thức (chưa được NHNN cấp phép), nhưng vẫn hoạt động như một công ty tài chính dẫn đến việc người dân có thể hiểu nhầm giữa hai loại hình này. Ngoài ra, một số ứng dụng đã giả mạo website và hình ảnh của các “công ty tài chính tiêu dùng” dẫn dụ người vay tiêu dùng. Điều này khiến hình ảnh của các công ty tài chính kém thân thiện trong mắt người vay, thậm chí nhiều người dân lo ngại không dám vay vốn từ các công ty tài chính.
Thực tế này ảnh hưởng nghiêm trọng tới các công ty tài chính chính thống khiến hoạt động thu hồi nợ của công ty gặp càng nhiều khó khăn. Tuy nhiên, để dẫn đến thực trạng này, ngoài việc nhiều người dân chưa có sự hiểu biết nhất định để phân biệt giữa các công ty tài chính và hoạt động tín dụng đen thì chính các công ty cũng phải nhìn nhận lại cách thức hoạt động của mình, từ đó có những thay đổi phù hợp.
Vậy theo ông, làm thế nào để tránh “vàng thau lẫn lộn”?
Trước hết về phía các công ty tài chính, cần có sự thay đổi trong mô hình kinh doanh, sản phẩm phải thiết kế sao cho phù hợp, cân bằng giữa lợi ích khách hàng và rủi ro của công ty. Bên cạnh đó, thay đổi hình thức, kỹ năng, trình độ phục vụ của nhân viên với khách hàng; cách thức xử lý nợ xấu chuyên nghiệp hơn. Công ty không chỉ cho vay trực tiếp mà cần tăng cường các kênh tiếp cận online để đưa sản phẩm tài chính tiêu dùng tới người dân một cách nhanh chóng, thuận tiện hơn, hướng tới nâng cao chất lượng chứ không chạy theo số lượng khách hàng. Từ đó “gieo trồng” niềm tin của người dân với công ty tài chính.
Về phía NHNN cần tiếp tục hoàn thiện hành lang pháp lý về hoạt động của các công ty tài chính, đặc biệt là các quy định về đảm bảo an toàn trong hoạt động, trách nhiệm giải trình của các công ty này cần phải được tăng cường hơn nữa.
Với khách hàng, phải tự bảo vệ mình, nhận thức rõ hơn hậu quả của tín dụng đen. Khi có nhu cầu về tài chính, cần xác minh rõ công ty tài chính đó ở đâu, trụ sở thế nào và cách tiếp cận làm sao. Khách hàng phải xác định tín dụng là hoạt động cần thẩm định, xác minh thông tin khác nhau để đảm bảo an toàn nguồn vốn cho vay. Vì vậy, vay qua hình thức này không thể dễ dàng như tín dụng đen. Ngoài ra, mỗi người dân cũng phải có tư duy tiết kiệm, có kế hoạch tài chính phù hợp với thu nhập để đảm bảo khả năng trả nợ khi vay.
Xin cảm ơn ông!
Theo: thoibaonganhang.vn