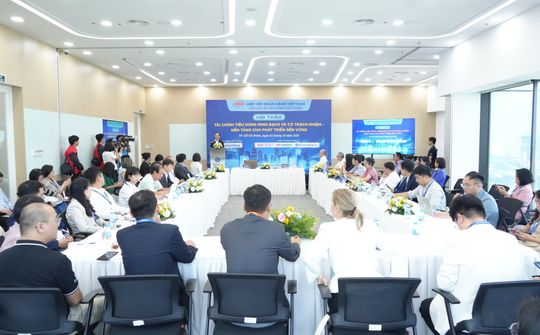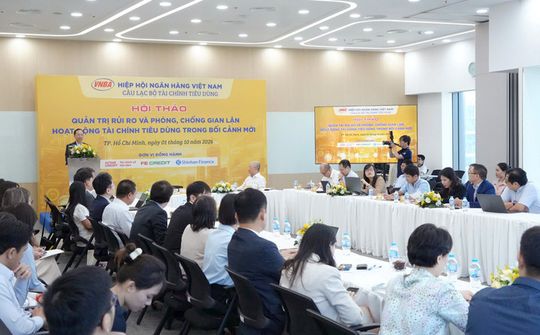
TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam phát biểu khai mạc hội thảo. Ảnh: Ngô Hải
Hội thảo còn có sự tham dự của đại diện các vụ, cục thuộc Ngân hàng Nhà nước (NHNN), Ban Chủ nhiệm và thành viên Câu lạc bộ, cùng đại diện nhiều công ty tài chính và tổ chức nghiên cứu thị trường.
Phát biểu khai mạc, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA, cho biết tính đến tháng 8/2026, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua phát hành thẻ của toàn hệ thống ngân hàng và tổ chức tín dụng đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ, chiếm 22,56% tổng dư nợ tín dụng nền kinh tế.
Trong đó, riêng khối công ty tài chính tiêu dùng có dư nợ cho vay đời sống và tín dụng qua thẻ đạt gần 185 nghìn tỷ đồng, tăng 13,37% so với cùng kỳ năm trước. Cụ thể, dư nợ phục vụ nhu cầu đời sống đạt gần 134 nghìn tỷ đồng (tăng hơn 19%), dư nợ tín dụng qua thẻ đạt trên 51 nghìn tỷ đồng.
Theo TS. Đào Minh Tú, các công ty tài chính tiêu dùng được NHNN cấp phép đóng vai trò như "cánh tay nối dài" của hệ thống ngân hàng, mang dòng vốn chính thức đến người lao động thu nhập trung bình, thấp và công nhân khu công nghiệp — nhóm khó tiếp cận vốn ngân hàng truyền thống. Ông nhấn mạnh việc nhận diện đúng tổ chức "được NHNN cấp phép" là ranh giới quan trọng giúp người dân tránh xa các ứng dụng cho vay không hợp pháp, núp bóng công nghệ.
Ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng, Phó Tổng Giám đốc HD SAISON phát biểu. Ảnh: Ngô Hải
Ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường và Tư vấn, FiinGroup Việt Nam, cho biết năm 2025, tín dụng tiêu dùng toàn thị trường tăng 25,7%, trong khi dư nợ của các công ty tài chính đang hoạt động chỉ tăng 13,9%. Theo dữ liệu FiinGroup, thị phần của khối công ty tài chính trong tổng dư nợ cho vay tiêu dùng của ngân hàng và công ty tài chính giảm từ 7% năm 2021 xuống 4,6% năm 2025. Tuy nhiên, chất lượng tài sản đã cải thiện, với tỷ lệ nợ xấu giảm từ 11,2% năm 2023 xuống 7,2% năm 2025.
Theo ông Đồng, các công ty tài chính vẫn phải giải quyết bài toán chi phí thu hút khách hàng, đầu tư công nghệ, dữ liệu và tuân thủ. FiinGroup nhận định niềm tin vẫn là rào cản khi một bộ phận người tiêu dùng còn đánh đồng công ty tài chính với các hình thức cho vay không được cấp phép.
Đề xuất nâng trần cho vay gắn với kiểm soát nghĩa vụ trả nợ
Ông Lê Đức Hải, Phó Tổng Giám đốc Mcredit, kiến nghị NHNN nghiên cứu điều chỉnh hạn mức cho vay theo hướng dựa trên rủi ro. Theo ông, mức cho vay tối đa của công ty tài chính trên một khách hàng là 100 triệu đồng (trừ cho vay mua ô tô có bảo đảm) được duy trì từ năm 2017, trong khi thu nhập và giá trị hàng hóa thiết yếu đã tăng, khiến khách hàng có nhu cầu chính đáng phải vay đồng thời tại nhiều tổ chức, làm tăng rủi ro vay chồng vay.
Mcredit đề xuất nâng trần đối với công ty tài chính đáp ứng điều kiện an toàn, đồng thời yêu cầu đánh giá tỷ lệ nghĩa vụ trả nợ trên thu nhập đối với khoản vay vượt mức trần cơ bản; tăng tần suất cập nhật dữ liệu của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) để nhận diện kịp thời tình trạng vay của khách hàng.
Minh bạch và trách nhiệm hai phía
Theo TS. Đào Minh Tú, mở rộng khả năng tiếp cận tín dụng cần đi cùng minh bạch và trách nhiệm. Về minh bạch, người vay cần biết rõ số tiền thực nhận, lãi suất, các khoản phí, tổng nghĩa vụ phải trả, kỳ hạn thanh toán và hậu quả nếu chậm trả. Về trách nhiệm, tổ chức cho vay cần thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng, thu hồi nợ đúng quy định; người vay cần cung cấp thông tin trung thực, đọc kỹ hợp đồng và thực hiện đúng cam kết.
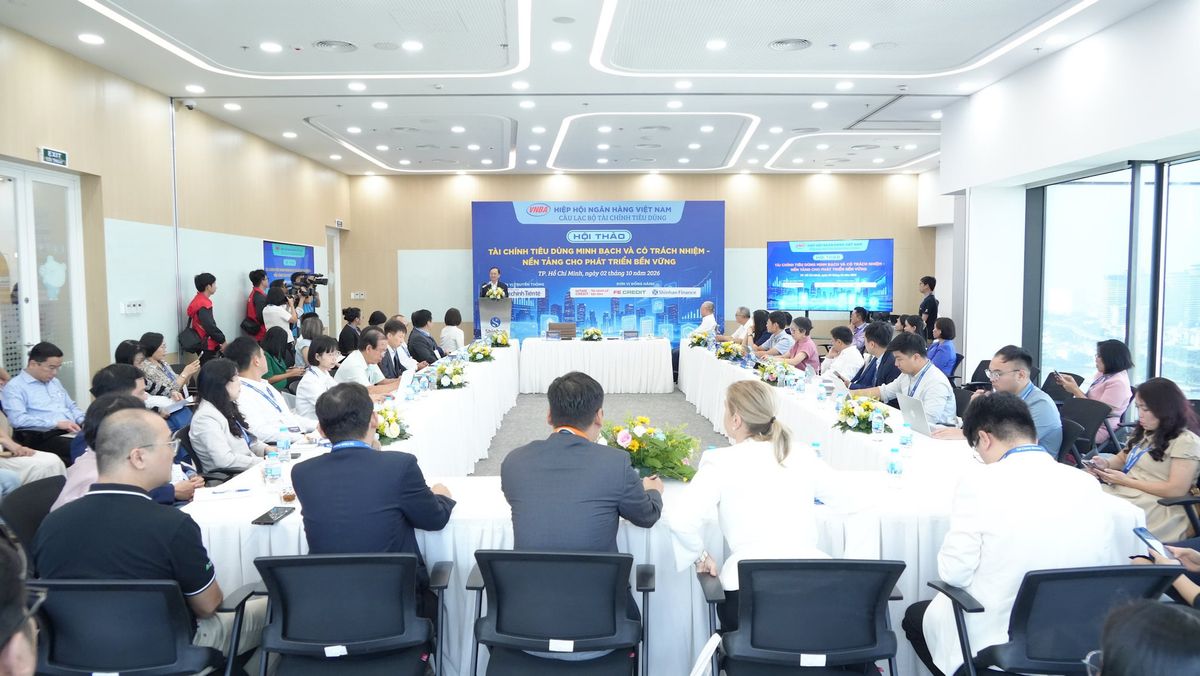
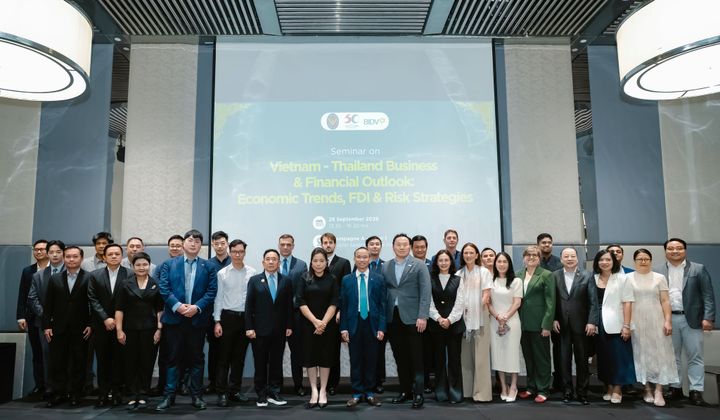
Quang cảnh hội thảo. Ảnh: Ngô Hải
Ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng, Phó Tổng Giám đốc HD SAISON, cho rằng giá trị của tài chính tiêu dùng không nằm ở việc chạy theo dư nợ hay tốc độ tăng trưởng, mà ở khả năng tạo giá trị thực cho người vay. Theo ông, tổ chức cho vay có trách nhiệm đánh giá đầy đủ khả năng trả nợ, để nhu cầu giải quyết hôm nay không trở thành gánh nặng vượt khả năng trong tương lai — đây là bước chuyển từ "mở rộng tiếp cận" sang "mở rộng tiếp cận có trách nhiệm".
Chia sẻ về mô hình vận hành, ông Vũ Biện Thái Trung, Giám đốc Kinh doanh SFinance, giới thiệu chiến lược "3S" gồm SAFE (an toàn - quản trị rủi ro, tuân thủ), SMART (thông minh - ứng dụng dữ liệu lớn, AI, eKYC) và SPEEDY (nhanh chóng - số hóa quy trình, giải ngân khoảng 5 phút cho khoản vay nhỏ). Theo ông, nhờ các cải tiến này, công ty duy trì tỷ lệ hài lòng khách hàng (CSAT) đạt 90 điểm, mức độ sẵn sàng giới thiệu (NPS) đạt 62 điểm, khoảng 30% khách hàng quay lại sử dụng dịch vụ.