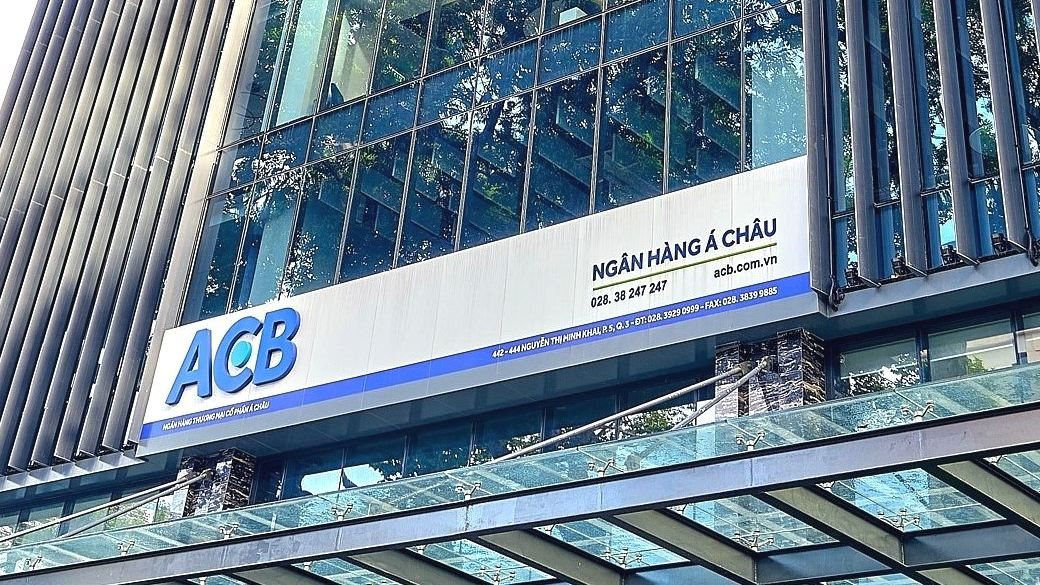
Theo công bố thông tin bất thường gửi Ủy ban Chứng khoán Nhà nước và Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE), Nghị quyết do Chủ tịch HĐQT Trần Hùng Huy ký ngày 8/9/2026, thông qua hồ sơ chào bán được xây dựng theo phương án đã được HĐQT ACB thông qua tại Nghị quyết số 3411/TCQĐ-HĐQT.26 ngày 28/7/2026. Theo ACB, hồ sơ tại thời điểm trình HĐQT đã đáp ứng các điều kiện, với thông tin và tài liệu được xác nhận đầy đủ, hợp lệ, chính xác và trung thực theo quy định.
Trái phiếu dự kiến phát hành là trái phiếu riêng lẻ không chuyển đổi, không kèm chứng quyền, không có tài sản bảo đảm, hướng tới nhà đầu tư chứng khoán chuyên nghiệp là tổ chức. Phương án được triển khai theo hình thức nhiều đợt chào bán, tổng thời gian chào bán tối đa không quá 6 tháng kể từ ngày phát hành của đợt đầu tiên; các tài liệu phát sinh trước từng đợt sẽ được ACB cập nhật, bổ sung theo quy định và yêu cầu của nhà đầu tư hoặc cơ quan quản lý.
Hồ sơ chào bán đã đáp ứng các điều kiện theo quy định tại Điều 14 và Điều 17 Nghị định số 200/2026/NĐ-CP, với danh mục hồ sơ gồm: Báo cáo tài chính riêng và hợp nhất năm 2025 được Công ty TNHH KPMG Việt Nam kiểm toán với ý kiến chấp nhận toàn phần; báo cáo định kỳ tình hình thanh toán gốc, lãi trái phiếu và các khoản nợ đến hạn giai đoạn 2023-2025; cùng các hợp đồng tư vấn hồ sơ chào bán ký kết với công ty chứng khoán được phép cung cấp dịch vụ. Đối với tài khoản nhận tiền mua trái phiếu, ACB đã có văn bản xác nhận số tài khoản do Tổng Giám đốc ban hành ngày 25/8/2026.
Theo nghị quyết, HĐQT ACB giao Tổng Giám đốc Từ Tiến Phát chịu trách nhiệm cập nhật tài liệu thuộc hồ sơ chào bán của từng đợt cụ thể, bổ sung các văn bản, tài liệu phát sinh theo yêu cầu của nhà đầu tư, cơ quan nhà nước và các bên liên quan, bảo đảm phù hợp quy định pháp luật và nội dung đã được HĐQT thông qua.
Nghị quyết số 4048/TCQĐ-HĐQT.26 có hiệu lực kể từ ngày ký. Thông tin về hồ sơ chào bán được ACB công bố trên trang thông tin điện tử của ngân hàng ngày 8/9/2026.
Việc phát hành trái phiếu tăng vốn cấp 2 là một trong những kênh để các ngân hàng thương mại bổ sung nguồn vốn trung, dài hạn và củng cố năng lực tài chính, qua đó hỗ trợ các yêu cầu về an toàn vốn trong hoạt động ngân hàng.