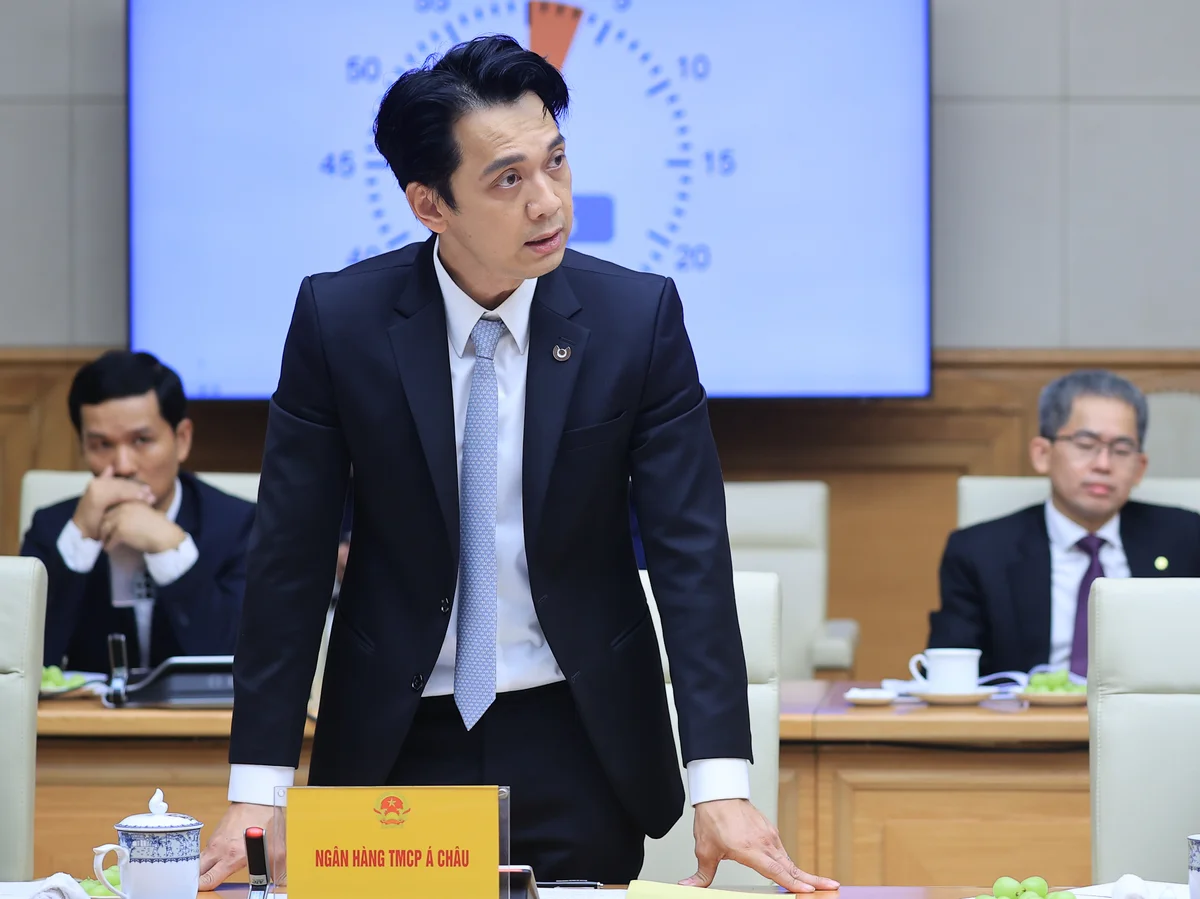
Chủ tịch Ngân hàng TMCP Á Châu (ACB) Trần Hùng Huy phát biểu tại hội nghị - Ảnh: VGP/Nhật Bắc
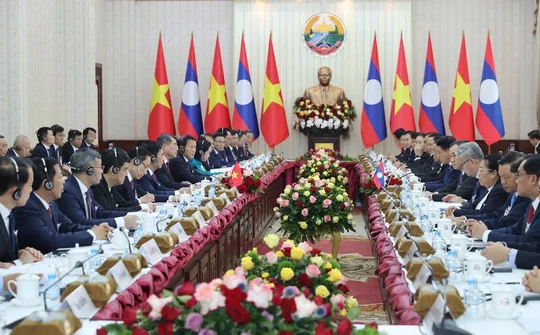
Tại Hội nghị Thường trực Chính phủ làm việc với các ngân hàng thương mại cổ phần về các giải pháp góp phần phát triển kinh tế-xã hội đất nước, ngày 21/9, lãnh đạo các ngân hàng đã gửi tới lãnh đạo Chính phủ nhiều đề xuất, kiến nghị.
Phát huy, tận dụng tối đa nguồn lực, tài sản để mở rộng và phát triển kinh doanh
Để tiếp tục tăng trưởng tín dụng hướng đến những lĩnh vực đóng góp vào phát triển kinh tế, thúc đẩy tiêu dùng cá nhân, theo Chủ tịch Ngân hàng TMCP Á Châu (ACB) Trần Hùng Huy, trong tháng 8/2024, các Luật ban hành mới trong năm 2024 cũng đã mang đến nhiều thay đổi quan trọng và tác động tích cực đến thị trường bất động sản (như Luật đất đai, Luật nhà ở, Luật Kinh doanh bất động sản).
Tuy nhiên, các tổ chức tín dụng mong muốn được có thêm những hướng dẫn chi tiết trong việc nhận thế chấp cụ thể như liên quan đến đất sản xuất kinh doanh (trả tiền thuê đất hàng năm) đặc biệt trong khu công nghiệp hiện theo quy định tại Điều 37 Luật đất đai 2024 chỉ quy định quyền chuyển nhượng, đối với quyền thế chấp thì chỉ được thế chấp tài sản thuộc sở hữu của mình gắn liền với đất và không quy định về thế chấp quyền thuê trong hợp đồng thuê đất.
Việc này gây ảnh hưởng và hạn chế các tổ chức tín dụng trong xác định giá trị đất thuê hàng năm trong khu công nghiệp, tùy thuộc vào sự hợp tác của chủ đầu tư do liên quan đến rủi ro pháp lý khi xử lý tài sản bảo đảm. Trong khi đó, nhu cầu thị trường là rất lớn. Bất động sản trong khu công nghiệp đang duy trì vị trí hàng đầu trong suốt cả năm 2023 và tiếp tục tăng trưởng trong 6 tháng đầu năm năm 2024 nhờ các chính sách đẩy mạnh đầu tư công và tiềm năng lớn từ dòng vốn FDI.
Theo ông Trần Hùng Huy, trong trường hợp có hướng dẫn rõ ràng cho phép việc nhận thế chấp quyền tài sản là quyền thuê trong hợp đồng thuê đất sẽ giúp các doanh nghiệp sử dụng đất thuê trả tiền thuê đất hàng năm tận dụng tối đa nguồn lực, giá trị của quyền sử dụng đất, tạo điều kiện về nguồn vốn cho doanh nghiệp khi được thế chấp thêm tài sản là quyền thuê và tạo cơ sở pháp lý đầy đủ cho tổ chức tín dụng trong việc xác định giá trị và nhận tài sản bảo đảm là đất thuê trả tiền hàng năm.
Liên quan đến đất sản xuất kinh doanh (trả tiền thuê đất một lần/giao đất có thu tiền) hiện theo điểm b khoản 3 Điều 33 Luật đất đai 2024 có quy định cho phép nhận thế chấp dự án đầu tư có mục đích kinh doanh được Nhà nước miễn/giảm tiền sử dụng đất, tiền thuê đất. Việc thế chấp này chỉ được thực hiện khi doanh nghiệp đã nộp lại cho nhà nước một khoản tiền tương ứng với thời gian đã được miễn tiền sử dụng đất, tiền thuê đất. Tuy nhiên, đến nay chưa có hướng dẫn xác định khoản tiền này như thế nào.
"Thực tế, một số dự án thuộc đối tượng ưu đãi được Nhà nước miễn/giảm tiền sử dụng đất, tuy nhiên hiện chưa có văn bản nào hướng dẫn chi tiết việc xác định khoản tiền tương ứng với số tiền sử dụng đất, tiền thuê đất đã được miễn, giảm để nộp lại cho nhà nước, thời gian doanh nghiệp phải đóng cho cơ quan Nhà nước. Số tiền này có bị tính lãi suất chậm thanh toán hay những yếu tố tác động khác hay không? Bởi, rõ ràng sự khác biệt về thời điểm sẽ dẫn đến các con số khác nhau", Chủ tịch Trần Hùng Huy chia sẻ.
Cũng theo ông Huy, hiện các tổ chức tín dụng và các cơ quan liên quan như: Cơ quan công chứng, cơ quan đăng ký quyền đăng ký quyền sử dụng đất, đăng ký giao dịch đảm bảo đang lúng túng trong việc xử lý và đang ảnh hưởng trực tiếp đến quyền lợi của doanh nghiệp. Do đó, rất cần các hướng dẫn chi tiết liên quan đến nội dung trên. Từ đó sẽ giúp mở rộng, tạo cơ hội cho tổ chức tín dụng cũng như khách hàng có thêm quyền nhận thế chấp đối với các trường hợp này.
"ACB rất mong Chính phủ, các bộ, ban, ngành liên quan sớm ban hành các Nghị định, Thông tư hướng dẫn các vấn đề trên. Theo đó, tổ chức tín dụng và khách hàng có thể phát huy, tận dụng tối đa nguồn lực, tài sản để mở rộng và phát triển kinh doanh. Các ngân hàng trong hệ thống đồng lòng trong việc kiểm soát chi phí huy động đầu vào, từ đó làm cơ sở tiếp tục hạ lãi suất cho vay", Chủ tịch ACB Trần Hùng Huy phát biểu.
Đẩy nhanh tốc độ tăng trưởng tín dụng
Tại hội nghị, đại diện Ngân hàng TMCP Đông Nam Á (SeABank) đã đưa ra một số giải pháp, đề xuất đẩy nhanh tốc độ tăng trưởng tín dụng. Theo đó, nhu cầu vốn từ nền kinh tế phải xuất phát từ nhu cầu thực tại, phù hợp với hoạt động sản xuất kinh doanh của doanh nghiệp, do vậy khuyến nghị các Hiệp hội Doanh nghiệp, ngành nghề, các tổ chức chính trị - xã hội cùng với các chính quyền địa phương vào cuộc tích cực hơn nữa để nắm cụ thể những khó khăn của Doanh nghiệp, từ đó có các giải pháp tháo gỡ cụ thể.
Bên cạnh đó, cần nâng cao hiệu quả bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa giúp họ có thể tiếp cận vốn vay ngân hàng dễ dàng hơn mà không bị vướng mắc về điều kiện vay vốn và tài sản bảo đảm và có cơ chế phối hợp hiệu quả giữa các bên khi triển khai, bao gồm: quỹ bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa, ngân hàng thương mại, hiệp hội, chính quyền địa phương…
Các bộ, ban, ngành cần triển khai hiệu quả, chủ động các chính sách kinh tế vĩ mô và các giải pháp đồng bộ cho các ngành nghề, lĩnh vực, vùng miền của cả Trung ương và địa phương. Nhất là việc triển khai đồng bộ các giải pháp về xúc tiến thương mại, mở rộng thị trường xuất khẩu, khai thác cầu nội địa, cải thiện môi trường kinh doanh, khơi thông thị trường bất động sản, trái phiếu doanh nghiệp.
Các doanh nghiệp cũng cần chủ động tự tái cấu trúc lại hoạt động sản xuất kinh doanh, chấp nhận loại bỏ các mảng kinh doanh kém hiệu quả, lựa chọn hướng phát triển mới để nâng cao chất lượng nội tại của doanh nghiệp, đáp úng được các điều kiện tối thiếu của ngân hàng khi thẩm định và xét duyệt cho vay.
Tăng cường rà soát, đơn giản hóa quy trình và thủ tục cấp tín dụng, tối ưu hóa áp dụng chuyển đổi số vào quy trình cấp tín dụng, tiết giảm chi phí để phấn đấu giảm lãi suất cho vay.
Có cơ chế hỗ trợ các ngân hàng trong xử lý tài sản đảm bảo, thu hồi nợ (cơ chế, chính sách, hành lang pháp lý).
Đặc biệt, cần cân nhắc phương án tiếp tục gia hạn Thông tư 02/2023 về cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ và bổ sung thêm đối tượng khách hàng được hỗ trợ là khách hàng bị ảnh hưởng bởi bão số 3.

Lãnh đạo OCB cho biết, Ngân hàng Nhà nước đã thực hiện rất tốt vai trò của mình khi điều hành chính sách tiền tệ một cách chủ động, linh hoạt và hiệu quả - Ảnh: VGP/Nhật Bắc
Đại diện của Ngân hàng TMCP Phương Đông (OCB) cũng cho rằng: "Trong 8 tháng qua, Ngân hàng Nhà nước đã thực hiện rất tốt vai trò của mình khi điều hành chính sách tiền tệ một cách chủ động, linh hoạt và hiệu quả. Sự phối hợp chặt chẽ giữa chính sách tiền tệ và chính sách tài khóa đã giúp hỗ trợ tăng trưởng kinh tế, đồng thời kiểm soát lạm phát và ổn định kinh tế vĩ mô. Chúng tôi kỳ vọng rằng Ngân hàng Nhà nước sẽ tiếp tục có những biện pháp hỗ trợ, đặc biệt là việc giảm lãi suất OMO và lãi suất điều hành".
Lãnh đạo OCB cho biết đang gặp phải nhiều khó khăn và thách thức cần được tháo gỡ. Các vướng mắc này không chỉ ảnh hưởng đến hiệu quả kinh doanh mà còn gây cản trở sự phát triển bền vững của ngân hàng. Chính vì vậy, OCB đưa ra một kiến nghị cụ thể để NHNN và các bộ, ngành có thể hỗ trợ khắc phục.
Một là, đề xuất NHNN xem xét việc quản lý hạn mức tín dụng (room tín dụng) theo hướng linh hoạt hơn, đặc biệt là đối với các ngân hàng được đánh giá tốt. Room tín dụng chỉ nên áp dụng cho những ngân hàng cần sự quản lý chặt chẽ bởi NHNN.
Hai là, Chính phủ và NHNN tạo cơ chế cho việc xử lý nợ mạnh mẽ tương tự như nghị quyết 42 tạo thuận lợi cho ngân hàng thu giữ và xử lý tài sản bảo đảm. Ngoài ra, chúng tôi mong muốn có một hành lang pháp lý thống nhất liên quan đến việc chuyển nhượng tài sản bảo đảm là bất động sản cho ngân hàng, tạo điều kiện thuận lợi cho việc xử lý nợ xấu. Hiện nay, quy định này được thực hiện không đồng bộ giữa các địa phương, gây khó khăn cho ngân hàng trong việc xử lý tài sản.
Ba là, tháo gỡ cơ chế chính sách, những nút thắt về thủ tục đầu tư mà hiện nay vẫn đang rất chậm đặc biệt cho các dự án bất động sản. Khi các nút thắt này được giải tỏa, nguồn cung sẽ được cải thiện giúp cho thị trường bất động sản ấm lên tạo tâm lý tích cực cho đầu tư và tiêu dùng. Ví dụ, việc khung giá đất vẫn chưa được giải quyết khiến nhiều doanh nghiệp không thể hoàn thành nghĩa vụ thuế chuyển quyền sử dụng đất và không thể cấp giấy chứng nhận quyền sử dụng đất.