Tham dự có TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA; Bà Nguyễn Thị Quỳnh Giao, Chủ tịch Chi hội Thẻ thuộc VNBA, Phó Tổng Giám đốc BIDV; Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán (NHNN); Ông Lê Anh Xuân, Giám đốc Ngân hàng Nhà nước khu vực 9; Ông Phan Thái Dũng, Phó Cục trưởng Cục Công nghệ thông tin (NHNN); đại diện Cục An ninh mạng (A05), Bộ Công an, cùng đại diện các ngân hàng thành viên, các tổ chức thẻ quốc tế (Visa, Mastercard, JCB) và các tập đoàn công nghệ, trung gian thanh toán hàng đầu..
Thanh toán số phát triển mạnh, đặt ra yêu cầu mới về quản trị và an toàn
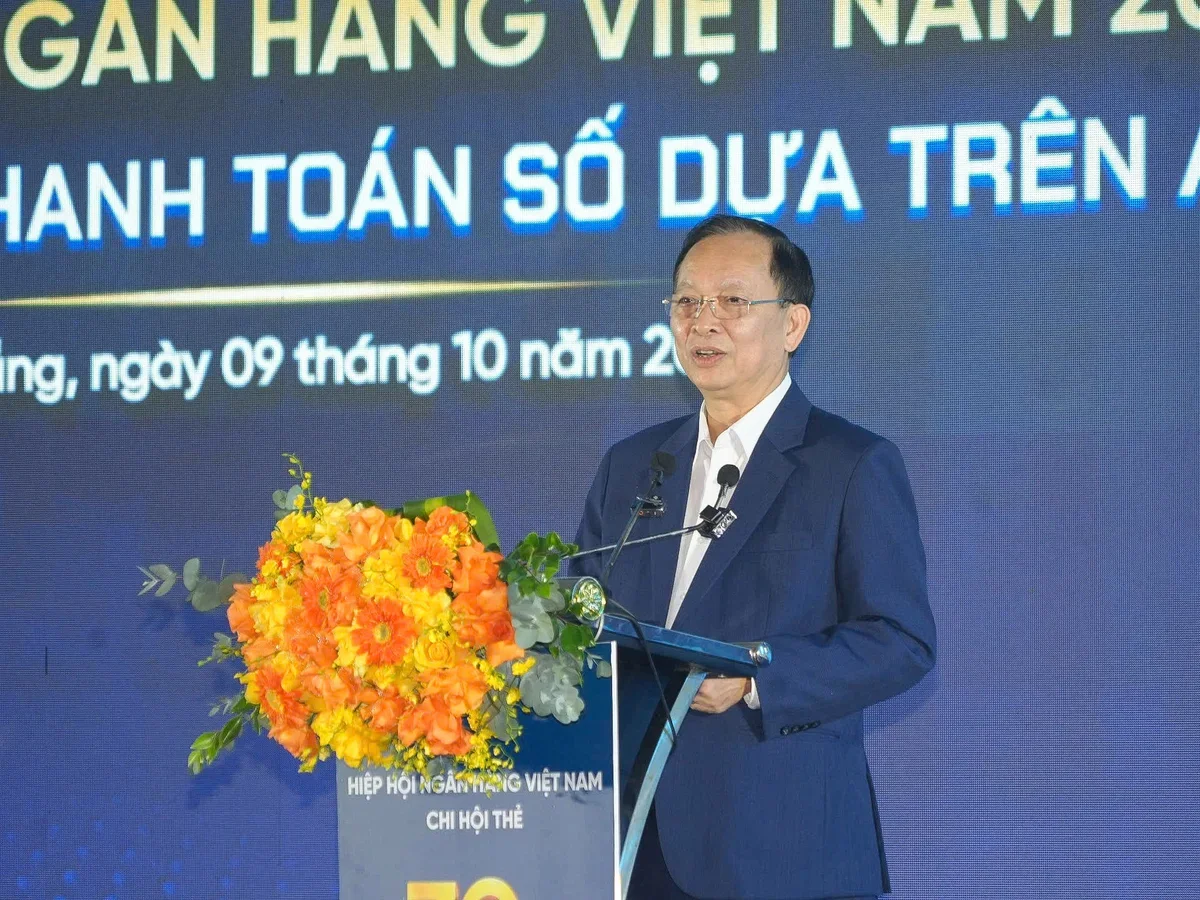
TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam
Phát biểu khai mạc Hội thảo, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA nhấn mạnh, năm 2026 đánh dấu bước tiến vượt bậc của ngành Ngân hàng Việt Nam trong hành trình hiện thực hóa Chiến lược chuyển đổi số quốc gia và Đề án phát triển thanh toán không dùng tiền mặt. Việt Nam hiện đã vươn lên trở thành một trong những thị trường tài chính - thanh toán số năng động và giàu tiềm năng nhất khu vực.
Sự phát triển này không chỉ thể hiện ở những con số tăng trưởng ấn tượng về hạ tầng hay quy mô giao dịch, mà quan trọng hơn hết, đó là sự thay đổi căn bản trong thói quen và trải nghiệm của người dân. Từ những đô thị sầm uất cho đến các vùng nông thôn, vùng sâu vùng xa, thanh toán số đã và đang hiện diện tự nhiên trong từng giao dịch dân sinh thường nhật.
Nhìn vào bức tranh thị trường, thanh toán số tiếp tục giữ vai trò quan trọng trong hệ sinh thái công nghệ tài chính. Phương thức thanh toán bằng mã QR tăng trưởng mạnh, trong khi thị trường thẻ ngân hàng ghi nhận hơn 164 triệu thẻ đang lưu hành, cùng mạng lưới ATM và thiết bị POS/EDC được mở rộng trên toàn quốc. Đáng chú ý, kết nối thanh toán QR xuyên biên giới với các thị trường lớn trong khu vực cũng đạt được những bước tiến đáng kể.
“Những thành quả đó là minh chứng rõ nét cho sự chuyển dịch sâu sắc từ mô hình ngân hàng truyền thống sang kỷ nguyên ngân hàng mở - nơi mọi dịch vụ tài chính, thanh toán được kết nối liền mạch, đa nền tảng và mang lại giá trị thiết thực cho cộng đồng”, TS. Đào Minh Tú nhấn mạnh.
Tuy nhiên, cùng với cơ hội phát triển, sự bùng nổ của cuộc Cách mạng công nghiệp lần thứ tư, đặc biệt là trí tuệ nhân tạo (AI) và dữ liệu lớn (Big Data), cũng đặt ra những bài toán mới cho ngành Ngân hàng. Khi các dịch vụ ngày càng được số hóa và kết nối sâu rộng, yêu cầu về bảo vệ dữ liệu, phòng ngừa gian lận và bảo đảm an ninh, an toàn hệ thống trở nên cấp thiết hơn.
“Trong thế giới số hóa ngày nay, niềm tin chính là đồng tiền đắt giá nhất. Sự tiện lợi nếu không đi kèm với sự an toàn sẽ không thể bền vững”, TS. Đào Minh Tú khẳng định.
Chính vì vậy, theo TS. Đào Minh Tú, định hướng “Open - Smart - Secure” (Mở - Thông minh - An toàn) mà Hội thảo chuyên đề chọn lựa chính là kim chỉ nam, là lời giải bài toán chiến lược cho sự phát triển xuyên suốt của thị trường thanh toán Việt Nam trong giai đoạn tới.
Open: Kết nối hệ sinh thái, mở rộng không gian tạo giá trị
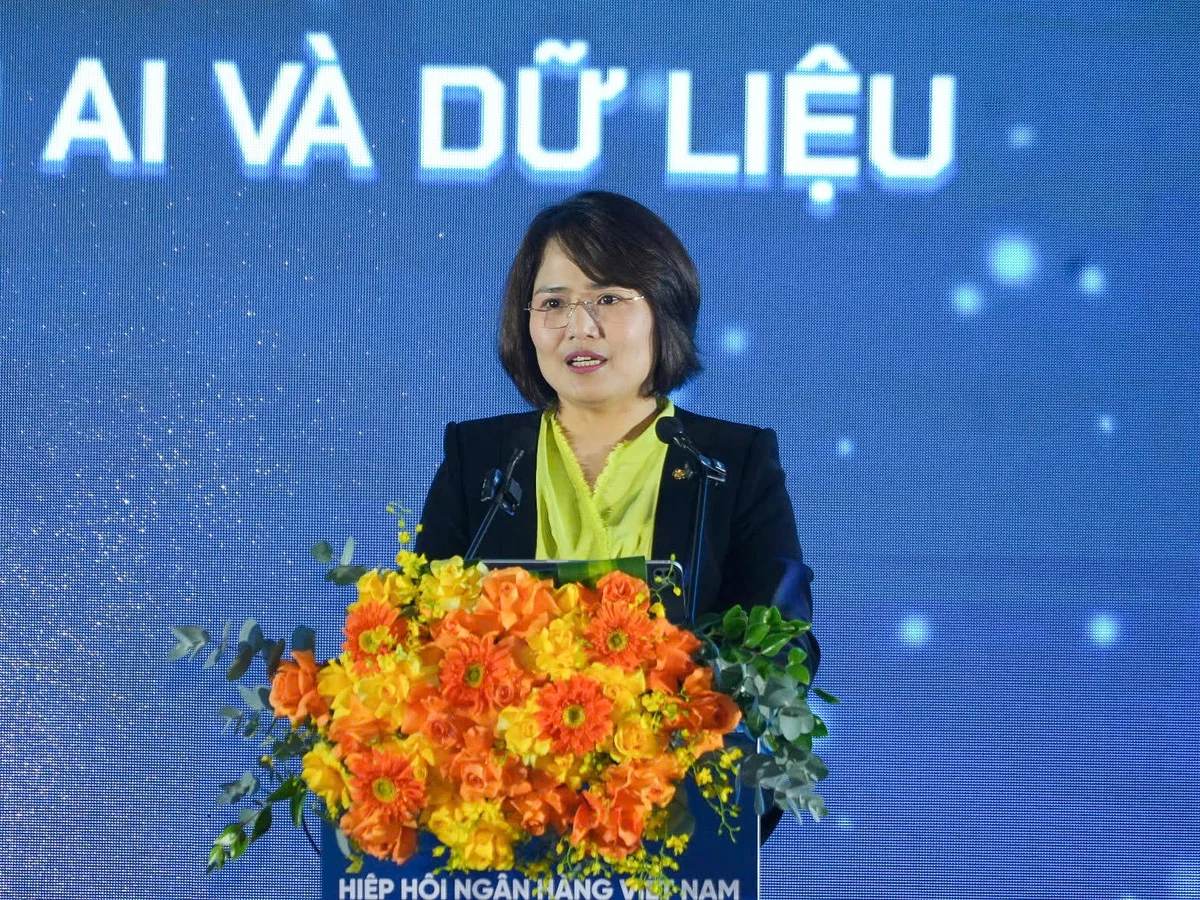
Bà Nguyễn Thị Quỳnh Giao, Chủ tịch Chi hội Thẻ Hiệp hội Ngân hàng
Làm rõ hơn định hướng của hội thảo, bà Nguyễn Thị Quỳnh Giao, Chủ tịch Chi hội Thẻ, cho rằng “Open - Smart - Secure” không chỉ là ba từ khóa về công nghệ, mà còn là ba vấn đề lớn thị trường thanh toán Việt Nam cần cùng trao đổi và tìm lời giải.
Với “Open”, câu hỏi trọng tâm là làm thế nào để mở rộng kết nối và xây dựng hệ sinh thái thực sự mang lại giá trị cho khách hàng. Người dùng ngày càng kỳ vọng dịch vụ tài chính được tích hợp tự nhiên vào các hoạt động như mua sắm, đi lại, khám chữa bệnh, học tập và giao dịch xuyên biên giới. Điều này mở ra nhiều cơ hội đổi mới, song cũng đòi hỏi các chuẩn mực chung về kết nối, cơ chế quản trị dữ liệu vững chắc, trách nhiệm rõ ràng và sự phối hợp tin cậy giữa các bên.
Ở góc độ quản lý nhà nước, ông Phạm Anh Tuấn đề nghị nhìn nhận “Mở” theo nghĩa rộng trên bốn phương diện: mở hạ tầng để tạo nền tảng kết nối, hướng tới liên thông, giảm chi phí tích hợp, xây dựng tiêu chuẩn chung; mở dữ liệu và dịch vụ để tạo trải nghiệm mới, với điều kiện đúng mục đích, đúng thẩm quyền và có sự đồng ý của khách hàng; mở kết nối để hình thành hệ sinh thái, chuyển từ “kết nối được” sang “sử dụng được”, từ “kết nối thanh toán” sang “kết nối kinh tế”; và mở không gian đổi mới nhưng đồng thời củng cố niềm tin, đi cùng quản lý bên thứ ba, bảo vệ dữ liệu, phòng chống gian lận, bảo đảm an ninh mạng. Ông lưu ý điều quan trọng không phải “mở càng nhiều càng tốt” mà là “mở đúng, mở có kiểm soát và mở để tạo giá trị”; thẻ, QR và các phương thức khác có thể cùng tồn tại, bổ trợ và cạnh tranh về chất lượng dịch vụ.
Ông đề xuất bốn chuyển dịch: từ kết nối riêng lẻ sang kết nối theo chuẩn chung và liên thông; từ cung cấp sản phẩm sang tham gia hành trình của khách hàng; từ sở hữu dữ liệu sang khai thác dữ liệu có trách nhiệm; từ mở rộng kết nối sang đo lường giá trị thực tế. “Mở để kết nối. Kết nối để tạo giá trị. Và giá trị chỉ bền vững khi được xây dựng trên nền tảng của niềm tin”, ông nhấn mạnh.
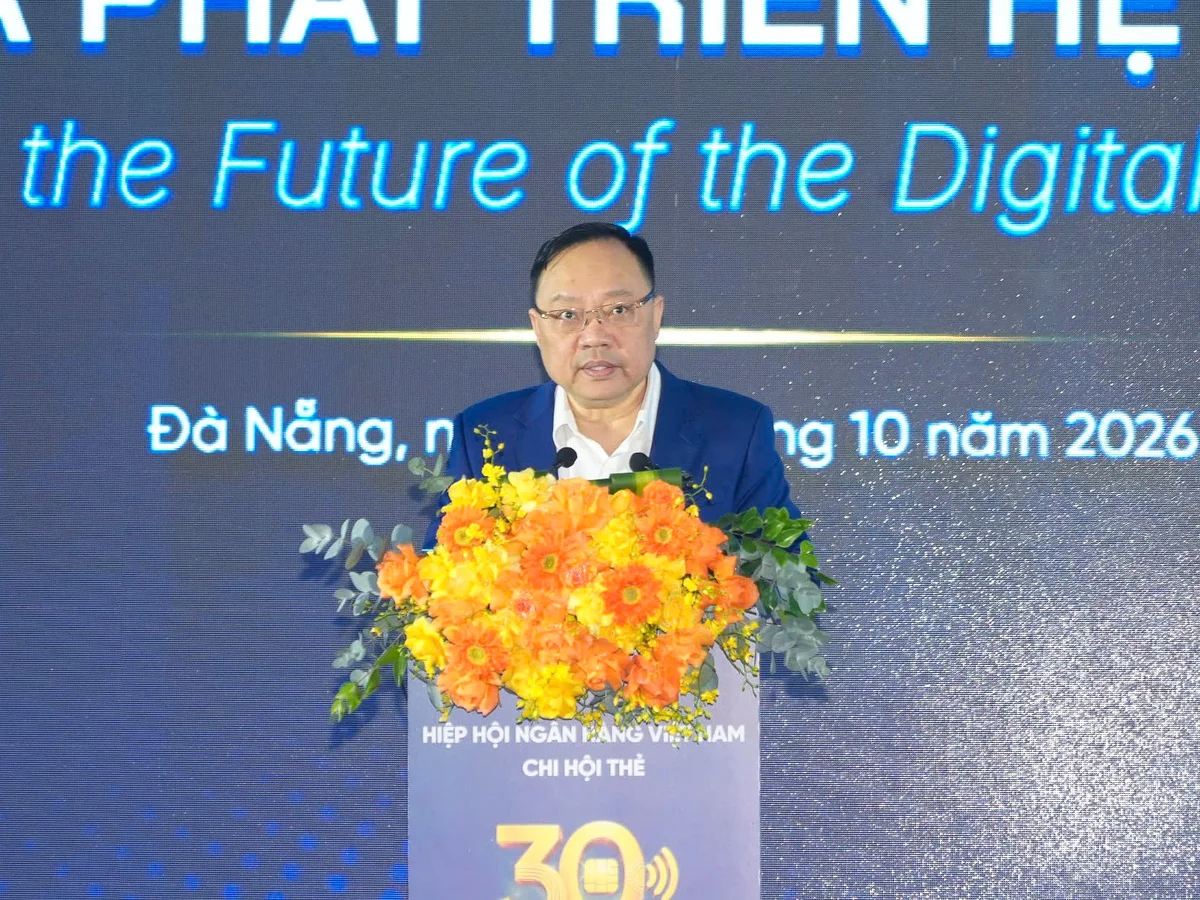
Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước
Smart & Secure: Ứng dụng AI, dữ liệu gắn với an ninh, bảo mật
Nếu “Open” đặt trọng tâm vào khả năng kết nối và hình thành hệ sinh thái, thì “Smart” và “Secure” hướng đến hai yêu cầu song hành: khai thác hiệu quả tiềm năng công nghệ, dữ liệu và bảo đảm an toàn cho các hoạt động thanh toán số.
Theo bà Nguyễn Thị Quỳnh Giao, AI và dữ liệu mở ra cơ hội giúp các tổ chức tài chính hiểu khách hàng sâu hơn, cá nhân hóa trải nghiệm, nâng cao hiệu quả vận hành và nhận diện rủi ro sớm hơn. Tuy nhiên, vấn đề không chỉ nằm ở việc có ứng dụng AI hay không, mà quan trọng hơn là công nghệ và dữ liệu có tạo ra giá trị thực chất cho khách hàng và hoạt động kinh doanh của ngân hàng hay không.
Quá trình ứng dụng công nghệ cũng cần bảo đảm hiệu quả, an toàn, tôn trọng quyền sở hữu dữ liệu, quyền riêng tư và trách nhiệm đối với khách hàng. Đây là những yêu cầu cần được đặt ra đồng thời với mục tiêu đổi mới, tránh tình trạng chạy theo công nghệ mà chưa đánh giá đầy đủ hiệu quả và các rủi ro đi kèm.
Cùng với đó, “Secure” được xác định là điều kiện quan trọng để duy trì niềm tin trong hệ sinh thái thanh toán ngày càng mở rộng, kết nối sâu và phụ thuộc nhiều hơn vào dữ liệu. Theo bà Quỳnh Giao, niềm tin của khách hàng là tài sản lớn, khó xây dựng nhưng dễ mất. Do đó, thị trường cần tiếp tục nâng cao năng lực phòng, chống gian lận, bảo vệ dữ liệu, ứng phó với các rủi ro mới và tìm được điểm cân bằng phù hợp giữa sự thuận tiện với yêu cầu an toàn.
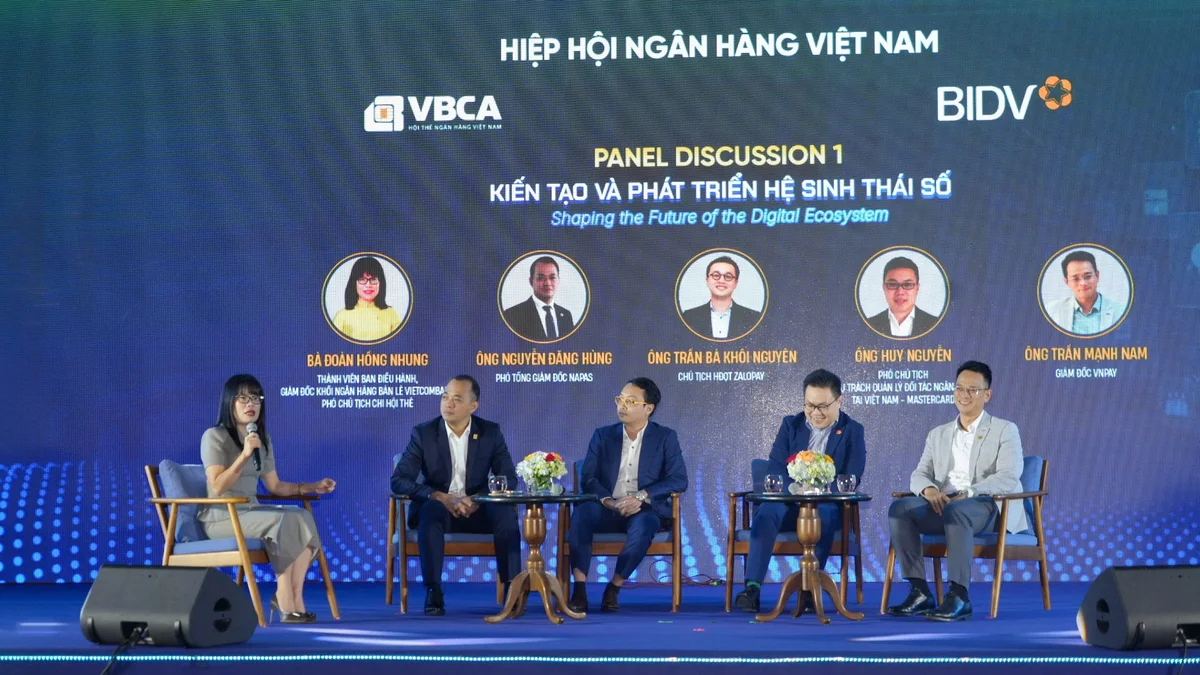
Các chuyên gia thảo luận tại Hội thảo
Đây cũng là cơ sở để hội thảo tổ chức ba chuyên đề trọng tâm, gồm “Kiến tạo và phát triển hệ sinh thái số”, “Smart - Ứng dụng AI và thanh toán số” và “Secure - Đảm bảo an ninh, bảo mật trong thanh toán số”. Các chuyên đề tiếp cận những khía cạnh khác nhau của quá trình phát triển thanh toán số, từ mở rộng kết nối và hợp tác giữa các tổ chức, doanh nghiệp đến ứng dụng công nghệ mới, khai thác dữ liệu và tăng cường năng lực bảo vệ hệ thống.
Bên cạnh đó, hai phiên thảo luận với chủ đề “Open - Kiến tạo và phát triển hệ sinh thái số” và “Smart & Secure - Ứng dụng AI, dữ liệu và an ninh, bảo mật trong thanh toán số” tạo không gian trao đổi về các vấn đề đang đặt ra đối với thị trường. Trọng tâm là thúc đẩy kết nối giữa các thành phần trong hệ sinh thái, khai thác hiệu quả tiềm năng của AI và dữ liệu, đồng thời nâng cao năng lực quản trị rủi ro, bảo mật thông tin và bảo đảm an toàn trong hoạt động thanh toán.
Thông qua các chuyên đề và phiên thảo luận, hội thảo hướng đến tăng cường trao đổi kinh nghiệm, nhận diện cơ hội và thách thức, đồng thời thúc đẩy sự phối hợp giữa các bên trong quá trình phát triển dịch vụ thanh toán số.
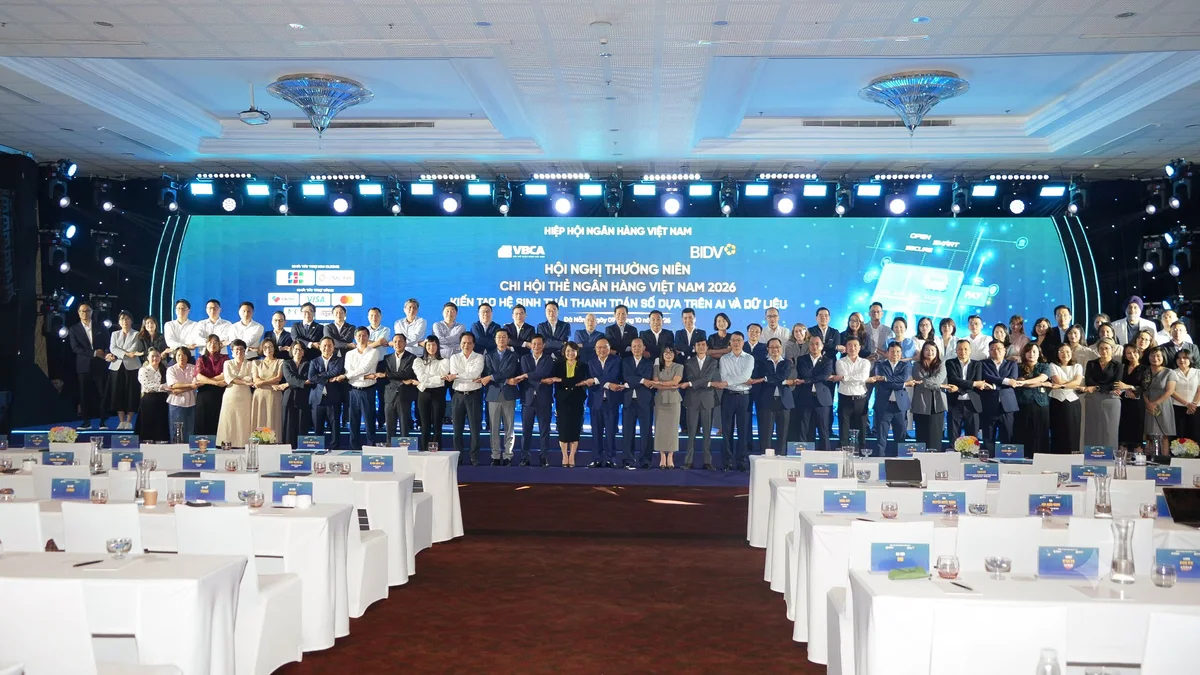
Nhìn tổng thể, “Open - Smart - Secure” đặt ra yêu cầu phát triển đồng bộ giữa kết nối, đổi mới công nghệ và bảo đảm an toàn. Hệ sinh thái thanh toán số chỉ có thể phát huy hiệu quả khi các nền tảng được kết nối thuận lợi, dữ liệu được khai thác có trách nhiệm, công nghệ tạo ra giá trị thực chất và niềm tin của khách hàng được bảo vệ. Đây cũng là những định hướng quan trọng để ngành Ngân hàng tiếp tục mở rộng thanh toán số theo hướng hiện đại, an toàn và bền vững.
N.A